O desconto seguinte usa o preço já alterado. Para recuperar o original, faça o caminho inverso.
Aumento de 20% e desconto de 20% deixam 96% do valor inicial.
Ir direto a uma parte do guia
Por que aumento de 20% e desconto de 20% não se anulam
Aumentos e descontos sucessivos são mudanças feitas uma depois da outra, normalmente sobre o valor que acabou de ser alterado. Para calcular, aplique cada taxa no preço daquela etapa ou multiplique os fatores correspondentes. Não some as taxas de mudanças sucessivas. A palavra importante é a referência: sobre qual valor cada percentual está sendo calculado?
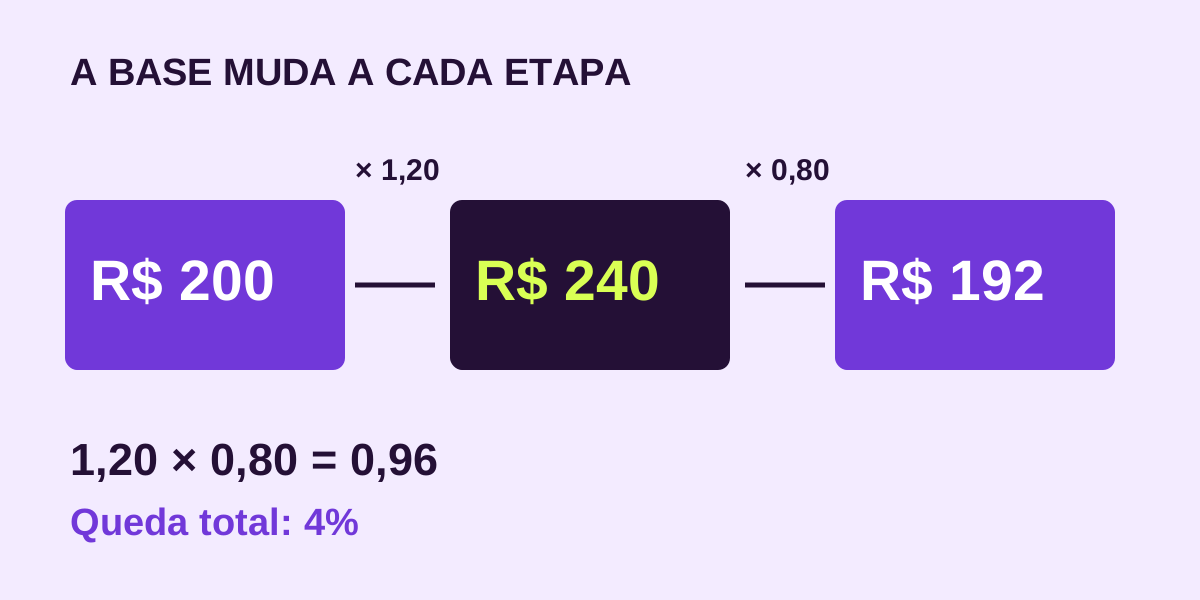
A figura desta página parte de R$ 200. Um aumento de 20% acrescenta R$ 40, levando o preço a R$ 240. Depois vem desconto de 20%, mas agora a referência é 240. O desconto retira R$ 48, e o preço chega a R$ 192. O desconto foi maior em reais porque incidiu sobre um preço maior.
O resultado ficou R$ 8 abaixo dos R$ 200 iniciais. Essa redução é 8 ÷ 200 = 4%. As taxas de 20% não se anularam. Antes de tentar um atalho, faça duas setas e escreva o preço antes de cada uma. Essa pequena organização resolve o motivo do erro, sem exigir decorar uma fórmula nova.
O jeito curto: transforme cada mudança em fator
Um aumento mantém o preço inteiro e acrescenta uma parte. Por isso, aumento de 20% significa manter 120% do valor: fator 1,20. Um desconto de 20% deixa 80%: fator 0,80. No exemplo, 200 × 1,20 × 0,80 = 192. A multiplicação junta as duas etapas, mas continua respeitando a base que muda.
O produto 1,20 × 0,80 = 0,96 informa que o preço final corresponde a 96% do inicial. Logo, foram retirados 4%. Não confunda a parcela que permanece com o desconto. Um fator final de 0,72 significa que restam 72% e que o desconto foi de 28%. Um fator de 1,155 significa aumento de 15,5%.
Para taxas com decimal, faça a mesma conversão. Aumento de 2,5% tem fator 1,025, pois 2,5 ÷ 100 = 0,025. Desconto de 7,5% tem fator 0,925. Não transforme 2,5% em 0,25: isso corresponderia a 25%. Se a conta parece grande demais para um reajuste pequeno, confira essa passagem antes de repetir a multiplicação.
Dois descontos e uma promoção: qual é a economia real?
Uma loja oferece 15% de desconto e mais 10% sobre o preço já reduzido. Em um produto de R$ 800, o primeiro desconto retira R$ 120, restando R$ 680. O segundo retira 10% de 680, ou R$ 68. O preço final é R$ 612. A economia total é de R$ 188.
Pelos fatores, 0,85 × 0,90 = 0,765. Resta 76,5% do preço original, então o desconto equivalente é de 23,5%. Aplicar desconto de 25% diretamente em 800 daria R$ 600. Esse valor responde a outra promoção. A diferença de R$ 12 vem do fato de o segundo desconto não ter sido calculado sobre os 800 iniciais.
Para comparar ofertas, coloque tudo na mesma referência. Uma promoção dá os dois descontos acima, mas cobra R$ 30 de frete: total de R$ 642. Outra dá desconto único de 22% e frete grátis: 800 × 0,78 = R$ 624. Apesar de o desconto percentual ser menor na segunda, o total a pagar é R$ 18 menor. O comando pode pedir exatamente essa decisão.
Quando somar percentuais é permitido
Se o enunciado disser que dois abatimentos são calculados separadamente sobre o mesmo preço original, a referência é comum. Em R$ 200, descontos de 10% e 5%, ambos sobre o original, retiram R$ 20 e R$ 10. O final é R$ 170, desconto total de 15%. Esse desenho é diferente de aplicar 5% sobre o que restou após os 10%.
No caso sucessivo, o preço passa a R$ 180 e o segundo desconto é de R$ 9. O final fica R$ 171, desconto total de 14,5%. A diferença é pequena em reais nesse exemplo, mas revela duas relações diferentes. Expressões como sobre o preço já reajustado e sobre o valor inicial decidem qual conta fazer.
O termo adicional, sozinho, merece leitura do restante da frase. Um desconto adicional pode ser dado sobre o preço atual ou sobre uma referência explicitamente definida. Não crie uma condição que o problema não informou. Use a relação descrita no enunciado e deixe cada base anotada para conferir a montagem.
Como recuperar o preço antes dos reajustes
Se você conhece o preço final e as mudanças, divida pelos fatores usados. Um produto custa R$ 612 depois de descontos sucessivos de 15% e 10%. O preço antigo é 612 ÷ 0,90 ÷ 0,85 = R$ 800. Também pode dividir pelo fator acumulado: 612 ÷ 0,765 = 800. A conta inversa desfaz a multiplicação.
Aplicar aumento de 15% e depois de 10% não seria o caminho de volta. Esses aumentos usariam referências novas e fatores 1,15 e 1,10, que não são os inversos de 0,85 e 0,90. Para recuperar exatamente o preço, precisamos do fator que leva o valor atual ao anterior, e não apenas da taxa antiga com o sinal trocado.
Outro exemplo autoral: após aumento de 10% e desconto de 20%, um objeto custa R$ 176. O fator acumulado é 1,10 × 0,80 = 0,88. O preço original é 176 ÷ 0,88 = R$ 200. Confira em ordem: 200 vira 220; o desconto de 44 leva a 176. A verificação precisa reproduzir todas as condições.
Qual taxa desfaz um desconto?
Um desconto de 20% transforma R$ 100 em R$ 80. Para voltar aos R$ 100, faltam R$ 20, mas o aumento agora parte de 80. Portanto, 20 ÷ 80 = 25%. O aumento necessário é de 25%. O fator inverso confirma: 1 ÷ 0,80 = 1,25. Essa diferença de bases aparece com frequência em perguntas de recuperação.
Depois de desconto de 30%, um equipamento custa R$ 420. Antes custava 420 ÷ 0,70 = R$ 600. Para ir de 420 a 600, precisa acrescentar R$ 180. A taxa de aumento é 180 ÷ 420 × 100, aproximadamente 42,86%. Escreva aproximadamente porque o decimal foi arredondado. Usar 30% levaria somente a R$ 546.
No sentido contrário, um aumento de 25% leva 100 a 125. Para voltar, é necessário retirar 25 dos 125 atuais: 25 ÷ 125 = 20%. Você não precisa guardar uma tabela de taxas que se desfazem. Pode sempre escolher uma base simples, calcular o valor novo e dividir a diferença pelo valor de onde a recuperação começa.
A ordem muda o resultado? Depende do que entra na conta
Quando só há fatores percentuais sucessivos e nenhum arredondamento intermediário, trocar sua ordem mantém o preço final. Dez por cento de desconto e depois 20% dão fator 0,90 × 0,80 = 0,72. Na ordem inversa, 0,80 × 0,90 também é 0,72. Em R$ 100, ambas as sequências acabam em R$ 72.
Isso não significa que cada desconto retirou a mesma quantia. Na primeira ordem, saem R$ 10 e R$ 18; na segunda, R$ 20 e R$ 8. Se a pergunta pede o desconto da segunda etapa, a ordem importa. A igualdade vale para o preço final obtido pelo produto, não para cada parcela retirada.
Uma quantia fixa muda a situação. Em R$ 100, desconto de 20% seguido de cupom de R$ 10 leva a R$ 70. Usar o cupom primeiro deixa 90; depois o desconto de 20% leva a R$ 72. Somar frete, retirar cupom e multiplicar fatores são ações diferentes. Siga a sequência indicada, sem transformar reais em porcentagem automaticamente.
Reajustes repetidos e cuidado com centavos
Um valor sobe 10% em três etapas. Com base de R$ 100, passa por 110, 121 e 133,10. O fator final é 1,10 × 1,10 × 1,10 = 1,331. O aumento acumulado foi de 33,1%, e não de 30%. Cada aumento alcança também a parte acrescentada nas etapas anteriores.
Dois descontos de 10% levam 100 a 90 e depois a 81. A queda acumulada é 19%. Se o problema tiver dinheiro, não arredonde todos os fatores antes de calcular. Mantenha os valores necessários e arredonde quando a questão pedir. Uma regra de arredondar a cada etapa pode produzir centavos diferentes da regra de arredondar somente no final.
Também separe o período: uma taxa por mês aplicada em dois meses não é a mesma situação que uma taxa total para o período. Aqui os exemplos são matemáticos e os valores são inventados para estudo. A conta só deve incorporar as taxas, parcelas e condições que o exercício forneceu.
Três exercícios para conferir se você entendeu
Primeiro: um produto de R$ 300 recebe descontos de 20% e 5%, sucessivos. O preço final é 300 × 0,80 × 0,95 = R$ 228. O fator de 0,76 significa desconto total de 24%, economia de R$ 72. Se encontrou R$ 225, provavelmente somou 20% e 5% como se ambos usassem o preço original.
Segundo: após dois aumentos de 10%, o preço final é R$ 242. O fator acumulado é 1,21, e o original é 242 ÷ 1,21 = R$ 200. Confira: o primeiro aumento produz 220; o segundo acrescenta 22 e chega a 242. O acréscimo total foi de 21% sobre a referência inicial.
Terceiro: um desconto de 25% leva uma quantidade de 100 a 75. Qual aumento a recupera? A diferença é 25 e a nova base é 75. Logo, 25 ÷ 75 = um terço, isto é, 33⅓%. A conta 75 × 4/3 = 100 confirma. Na correção, registre a base que você usou; esse detalhe explica mais que escrever apenas errei porcentagem.
Desenhe as etapas, escreva o valor de referência de cada taxa e confira o preço final. Para voltar ao original, divida pelo fator acumulado.